Memiliki tabungan saja belum tentu membuat kondisi keuangan aman. Seseorang juga membutuhkan dana cadangan untuk menghadapi kejadian yang datang tanpa rencana. Karena itu, memahami cara menyiapkan dana darurat menjadi langkah penting dalam membangun keuangan pribadi yang sehat.
Kehilangan pekerjaan, kendaraan rusak, kebutuhan medis mendadak, atau musibah keluarga bisa mengganggu anggaran bulanan. Tanpa persiapan, seseorang mungkin harus berutang atau mengambil uang dari tabungan tujuan lainnya.
Kabar baiknya, siapa pun bisa mulai membangun dana darurat dari nol. Anda tidak harus memiliki penghasilan besar. Kebiasaan menyisihkan uang secara konsisten justru menjadi kunci utama.
Apa Itu Dana Darurat dan Mengapa Penting?
Dana darurat merupakan sejumlah uang yang sengaja disimpan untuk menghadapi kebutuhan mendesak dan kejadian tidak terduga. Dana ini berfungsi sebagai pelindung keuangan ketika seseorang mengalami masalah yang membutuhkan biaya segera.
Berbeda dengan tabungan liburan atau membeli kendaraan, dana darurat memiliki tujuan khusus. Anda hanya perlu menggunakannya ketika menghadapi situasi yang benar-benar mendesak.
Ada beberapa manfaat penting dari dana darurat, antara lain:
- Mengurangi risiko utang. Anda tidak perlu langsung mengandalkan kartu kredit atau pinjaman ketika menghadapi pengeluaran mendadak.
- Menjaga kebutuhan sehari-hari. Dana cadangan membantu membayar kebutuhan pokok ketika penghasilan terganggu.
- Memberikan ketenangan pikiran. Persiapan keuangan membuat Anda lebih siap menghadapi situasi sulit.
- Melindungi tujuan keuangan. Anda tidak perlu mengganggu tabungan pendidikan, rumah, atau investasi untuk membayar kebutuhan darurat.
Dengan demikian, dana darurat bukan sekadar tabungan tambahan. Dana ini menjadi salah satu fondasi penting dalam perencanaan keuangan jangka panjang.
Berapa Jumlah Dana Darurat yang Ideal?
Sebelum mulai menabung, tentukan target yang sesuai dengan kondisi kehidupan Anda. Jumlah dana darurat biasanya dihitung berdasarkan pengeluaran bulanan, bukan besarnya pendapatan.
Bank Indonesia melalui materi edukasi keuangannya memberikan panduan minimal tiga kali pengeluaran bulanan bagi individu tanpa tanggungan. Sementara itu, individu yang sudah berkeluarga perlu menyiapkan minimal enam kali pengeluaran bulanan.
Sebagai gambaran, berikut contoh perhitungannya:
| Kondisi | Pengeluaran Bulanan | Target Dana Darurat |
|---|---|---|
| Lajang tanpa tanggungan | Rp3.000.000 | Rp9.000.000 |
| Lajang dengan tanggungan | Rp4.000.000 | Rp24.000.000 |
| Keluarga kecil | Rp5.000.000 | Rp30.000.000 |
| Keluarga dengan penghasilan tidak tetap | Rp6.000.000 | Rp36.000.000–Rp72.000.000 |
Angka tersebut merupakan ilustrasi, bukan ketentuan yang berlaku untuk semua orang. Pekerja lepas, pemilik usaha, atau pencari nafkah tunggal dapat mempertimbangkan cadangan lebih besar.
Cara Menghitung Target Dana Darurat
Mulailah dengan menjumlahkan pengeluaran pokok setiap bulan. Masukkan kebutuhan yang tetap harus Anda bayar ketika kehilangan penghasilan.
Contohnya meliputi:
- Biaya makan dan kebutuhan rumah tangga.
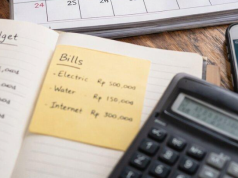
- Tagihan listrik, air, dan internet.
- Biaya transportasi.
- Cicilan atau kewajiban utang.
- Biaya pendidikan anak.
- Kebutuhan kesehatan rutin.
Misalnya, pengeluaran pokok Anda mencapai Rp4.000.000 per bulan. Jika menggunakan target enam bulan, Anda perlu mengumpulkan Rp24.000.000.
Rumus sederhananya:
Target dana darurat = Pengeluaran pokok bulanan × Jumlah bulan cadangan
Cara Menyiapkan Dana Darurat dari Nol
Membangun dana darurat memang membutuhkan waktu.
1. Periksa Kondisi Keuangan Saat Ini
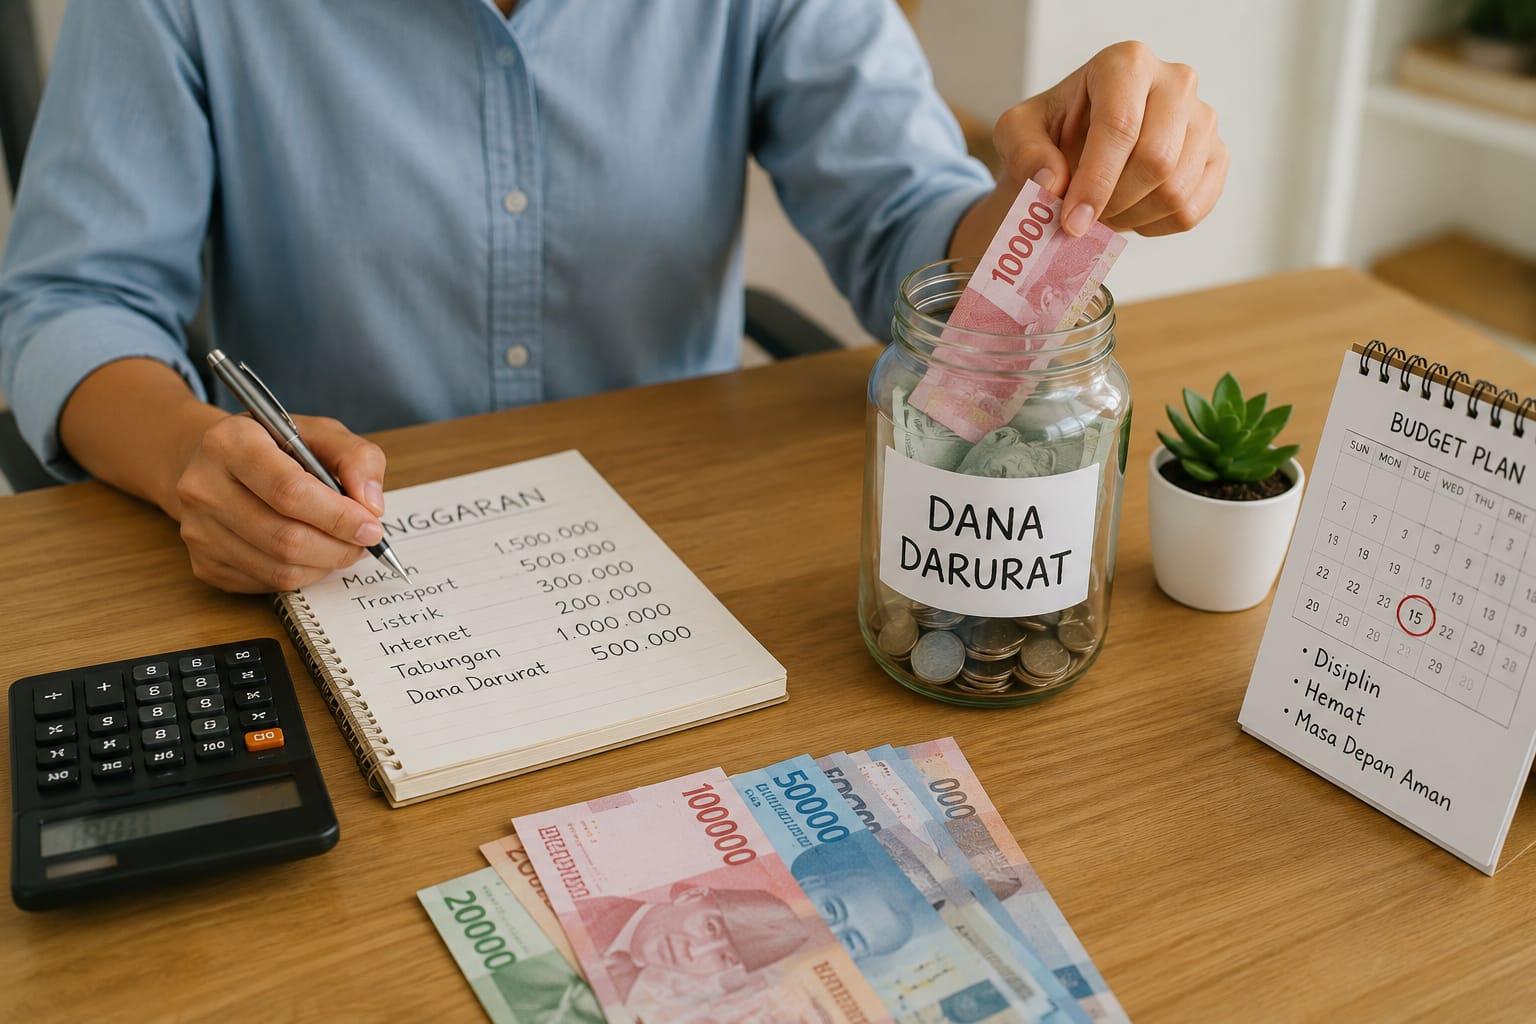
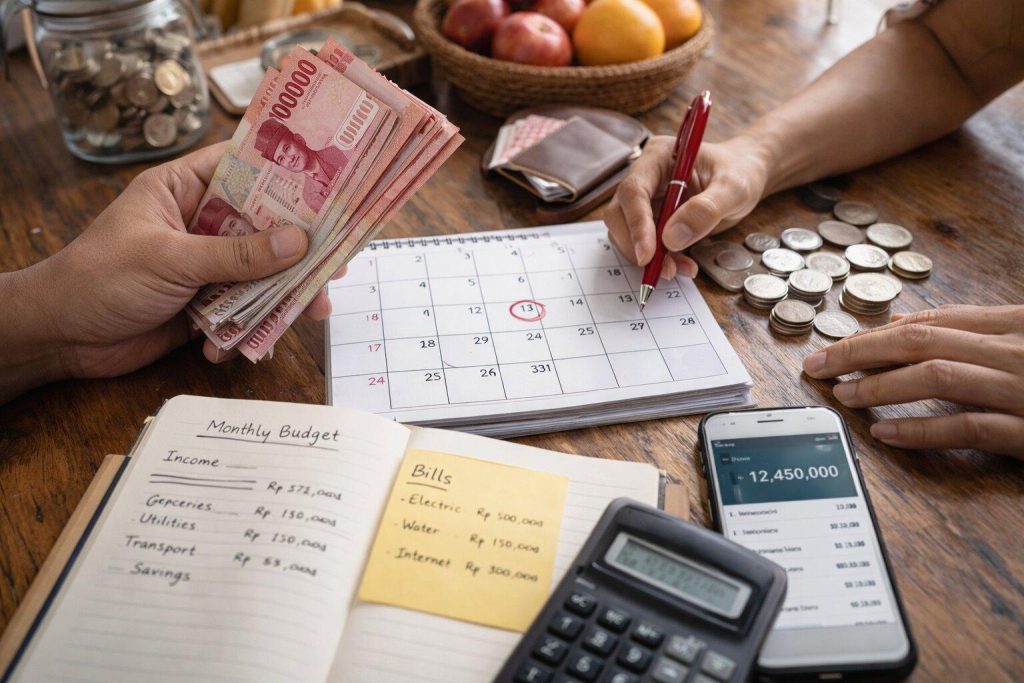
Langkah pertama adalah memahami kondisi keuangan pribadi. Catat seluruh sumber pendapatan dan pengeluaran selama satu bulan.
Pisahkan pengeluaran menjadi dua kelompok, yaitu kebutuhan pokok dan kebutuhan tambahan. Kebutuhan pokok mencakup makanan, tempat tinggal, transportasi, serta tagihan rutin.
Setelah mencatat semuanya, cari pengeluaran yang bisa Anda kurangi. Dengan cara ini, Anda dapat menemukan ruang untuk mulai menabung tanpa mengganggu kebutuhan utama.
2. Tentukan Target Awal yang Realistis
Jangan langsung merasa terbebani oleh target puluhan juta rupiah. Target besar sering membuat pemula kehilangan semangat sebelum mulai menabung.
Sebagai gantinya, buat beberapa tahapan kecil:
- Tahap pertama: kumpulkan Rp500.000.
- Tahap kedua: tingkatkan menjadi Rp1.000.000.
- Tahap ketiga: capai satu bulan pengeluaran pokok.
- Tahap keempat: lanjutkan hingga tiga bulan pengeluaran.
- Tahap kelima: tingkatkan sesuai kebutuhan keluarga.
Setiap pencapaian memberikan motivasi untuk melanjutkan kebiasaan menabung. Selain itu, Anda bisa menyesuaikan target ketika pendapatan berubah.
3. Sisihkan Uang Begitu Menerima Penghasilan
Salah satu kebiasaan yang efektif adalah menabung sebelum menggunakan uang untuk kebutuhan tambahan.
Jangan menunggu uang tersisa pada akhir bulan. Sebab, pengeluaran kecil sering menghabiskan uang tanpa terasa.
Tentukan nominal yang sesuai dengan kemampuan. Misalnya, Anda menyisihkan Rp200.000 setiap kali menerima gaji.
Jika menerima penghasilan tambahan, alokasikan sebagian untuk mempercepat pencapaian target. Bonus tahunan, THR, dan pendapatan sampingan bisa membantu memperbesar tabungan.
4. Buat Rekening Khusus Dana Darurat
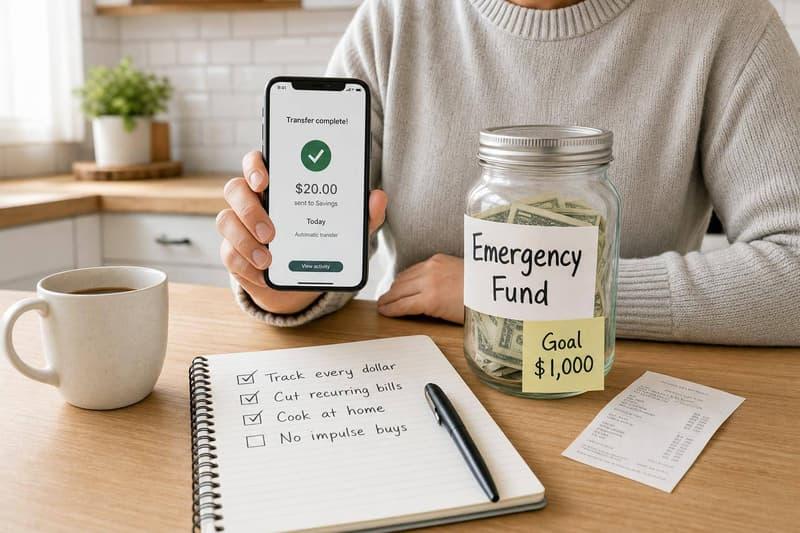
Pisahkan dana darurat dari rekening transaksi sehari-hari. Cara ini membantu mengurangi godaan untuk menggunakan uang tersebut.
Perhatikan biaya administrasi, ketentuan saldo minimum, dan kemudahan pencairan.
Anda juga bisa mengaktifkan fitur transfer otomatis setiap menerima penghasilan. Dengan demikian, kebiasaan menabung berjalan lebih teratur.
Pastikan rekening tersebut tetap berada dalam lembaga keuangan yang legal. Pelajari pula ketentuan penjaminan simpanan dari Lembaga Penjamin Simpanan (LPS).
5. Kurangi Pengeluaran yang Tidak Penting
Mengumpulkan dana darurat tidak selalu membutuhkan kenaikan gaji. Anda juga bisa memperbaiki kebiasaan belanja.
Coba periksa pengeluaran yang sering muncul tanpa memberikan manfaat penting.
Namun, jangan memangkas semua kebutuhan hiburan.
Kuncinya adalah mengurangi pengeluaran yang kurang prioritas, bukan mengorbankan kebutuhan dasar.
6. Manfaatkan Penghasilan Tambahan
Jika pendapatan utama terasa terbatas, pertimbangkan mencari pemasukan tambahan sesuai kemampuan.
Anda bisa menerima pekerjaan lepas, menjual produk, membuka jasa, atau memanfaatkan keterampilan tertentu.
Tidak perlu langsung menggunakan seluruh penghasilan tambahan untuk kebutuhan sehari-hari. Sisihkan sebagian besar sesuai target dana darurat.
Cara ini dapat mempercepat proses pengumpulan tabungan tanpa terlalu membebani anggaran utama.
7. Evaluasi Tabungan Setiap Bulan
Periksa perkembangan dana darurat secara berkala. Catat jumlah tabungan, setoran bulanan, dan perubahan pengeluaran.
Jika target belum tercapai, cari penyebabnya. Mungkin ada pengeluaran yang meningkat atau nominal tabungan terlalu besar.
Sebaliknya, ketika penghasilan meningkat, Anda bisa menambah jumlah setoran.
Evaluasi rutin membantu menjaga kebiasaan menabung agar tetap berjalan.
Contoh Cara Mengumpulkan Dana Darurat dengan Gaji Terbatas
Seseorang tidak harus memiliki gaji besar untuk mulai membangun tabungan cadangan.
Misalnya, seorang karyawan menerima gaji Rp4.000.000 setiap bulan. Ia memiliki pengeluaran pokok Rp3.000.000.
Ia menetapkan target awal tiga kali pengeluaran bulanan atau Rp9.000.000.
Berikut contoh rencana menabung:
| Keterangan | Jumlah |
|---|---|
| Gaji bulanan | Rp4.000.000 |
| Pengeluaran pokok | Rp3.000.000 |
| Setoran dana darurat | Rp300.000 |
| Sisa anggaran | Rp700.000 |
Dengan setoran Rp300.000 setiap bulan, ia dapat mengumpulkan Rp3.600.000 dalam satu tahun.
Artinya, ia membutuhkan sekitar 30 bulan untuk mencapai target Rp9.000.000 jika tidak ada penarikan atau tambahan dana.
Jika memperoleh bonus atau penghasilan sampingan, ia dapat mempercepat pencapaian tersebut.
Di Mana Sebaiknya Menyimpan Dana Darurat?
Dana darurat harus mudah dicairkan ketika situasi mendesak muncul. Karena itu, jangan hanya mengejar keuntungan dari penempatannya.
Beberapa pilihan yang bisa dipertimbangkan meliputi:
1. Tabungan Bank
Tabungan bank menjadi pilihan praktis karena mudah diakses melalui ATM atau aplikasi perbankan.
Pilih rekening dengan biaya administrasi rendah dan layanan yang sesuai kebutuhan. Pastikan Anda memahami ketentuan penjaminan LPS, termasuk batas bunga penjaminan dan persyaratan lainnya.
2. Deposito Jangka Pendek
Deposito dapat menjadi pilihan untuk sebagian dana yang tidak perlu langsung tersedia setiap saat.
Namun, perhatikan jangka waktu pencairan dan kemungkinan penalti ketika menarik dana lebih awal. Jangan menempatkan seluruh dana darurat pada deposito yang sulit dicairkan.
3. Rekening Tabungan Terpisah
Rekening khusus membantu menjaga dana darurat agar tidak tercampur dengan uang belanja.
Anda dapat memilih rekening yang mendukung transfer otomatis dan pencatatan transaksi.
Hindari menyimpan seluruh dana darurat dalam instrumen berisiko tinggi seperti saham atau aset kripto. Nilainya bisa turun ketika Anda justru membutuhkan uang tunai.
Kesalahan yang Harus Dihindari Saat Menyiapkan Dana Darurat
Membangun tabungan cadangan membutuhkan disiplin. Namun, beberapa kesalahan dapat menghambat proses tersebut.
Pertama, menunggu penghasilan besar. Kebiasaan menabung sebaiknya dimulai dari kemampuan saat ini.
Kedua, mencampur dana darurat dengan tabungan belanja. Kebiasaan ini membuat uang lebih mudah terpakai untuk kebutuhan yang tidak mendesak.
Ketiga, mengejar keuntungan tinggi. Dana darurat mengutamakan keamanan dan likuiditas, bukan keuntungan investasi.
Keempat, mengambil uang untuk kebutuhan konsumtif. Gunakan dana tersebut hanya ketika menghadapi keadaan mendesak.
Kelima, tidak mengisi kembali tabungan setelah pemakaian. Setelah keadaan membaik, prioritaskan pengisian kembali dana yang sudah terpakai.
Tips Agar Konsisten Mengumpulkan Dana Darurat
Konsistensi menjadi tantangan terbesar bagi banyak pemula. Oleh sebab itu bangun kebiasaan yang sederhana dan mudah dipertahankan.
Berikut beberapa tips yang bisa Anda terapkan:
- Gunakan transfer otomatis setelah menerima gaji.
- Tentukan nominal tabungan yang realistis.
- Catat perkembangan saldo setiap bulan.
- Kurangi belanja impulsif.
- Sisihkan sebagian bonus dan THR.
- Jangan membandingkan kemampuan menabung dengan orang lain.
- Tingkatkan setoran ketika penghasilan bertambah.
Selain itu buat pengingat bulanan untuk mengevaluasi kondisi keuangan. Langkah kecil yang konsisten akan membantu Anda mencapai target secara bertahap.
Rangkuman: Mulai dari Kecil dan Pertahankan Kebiasaan
Menyiapkan dana darurat tidak harus menunggu kondisi keuangan sempurna. Anda bisa memulainya dengan memeriksa pengeluaran, menentukan target, dan menyisihkan uang secara rutin.
Target awal dapat dimulai dari Rp500.000 atau Rp1.000.000. Tingkatkan jumlahnya hingga mencapai tiga sampai enam kali pengeluaran bulanan.
Pilih tempat penyimpanan yang aman dan mudah dicairkan. Hindari menggunakan dana tersebut untuk kebutuhan konsumtif.
Kesimpulan
Memahami cara menyiapkan dana darurat merupakan langkah penting untuk menjaga kestabilan keuangan pribadi.
Mulailah dari jumlah kecil sesuai kemampuan. Kemudian, tingkatkan setoran secara bertahap sambil memperbaiki kebiasaan mengelola uang.
Ingat, dana darurat tidak terbentuk dalam semalam. Disiplin, konsistensi, dan perencanaan yang realistis akan membantu Anda membangun perlindungan finansial untuk masa depan.
FAQ Seputar Dana Darurat
1. Berapa jumlah dana darurat untuk pemula?
Pemula dapat memulai dengan target kecil, seperti Rp500.000 atau Rp1.000.000. Selanjutnya, tingkatkan hingga minimal tiga kali pengeluaran bulanan bagi individu tanpa tanggungan.
2. Apakah dana darurat harus dikumpulkan setiap bulan?
Sebaiknya, sisihkan uang setiap bulan agar tabungan terus bertambah. Sesuaikan nominal dengan pendapatan dan kebutuhan pokok.
3. Apakah dana darurat boleh disimpan dalam bentuk investasi?
Sebaiknya, utamakan instrumen yang aman dan mudah dicairkan. Hindari instrumen berisiko tinggi karena nilainya bisa turun ketika Anda membutuhkan uang.
4. Bagaimana jika gaji kecil dan banyak kebutuhan?
Mulailah dari nominal yang sangat terjangkau. Kurangi pengeluaran tidak penting dan manfaatkan penghasilan tambahan jika memungkinkan.
5. Kapan dana darurat boleh digunakan?
Gunakan dana darurat untuk kebutuhan mendesak, seperti kehilangan pekerjaan, biaya medis tidak terduga, atau kerusakan penting yang membutuhkan penanganan segera. Setelah itu, bangun kembali saldo yang sudah terpakai.