Mengatur keuangan pribadi merupakan keterampilan penting yang perlu dimiliki setiap orang, terutama bagi pemula yang ingin mencapai kestabilan finansial. Tanpa pengelolaan uang yang baik, penghasilan sebesar apa pun bisa habis sebelum akhir bulan. Akibatnya, seseorang berisiko menggunakan pinjaman untuk memenuhi kebutuhan sehari-hari dan semakin sulit keluar dari masalah utang.q
Memahami cara mengatur keuangan pribadi dapat membantu Anda mengendalikan pengeluaran, membangun kebiasaan menabung, menyiapkan dana darurat, dan melunasi utang secara bertahap. Kabar baiknya, pengelolaan keuangan tidak harus dimulai dengan penghasilan besar. Anda bisa memulainya melalui langkah-langkah sederhana yang dilakukan secara konsisten.
1. Catat Semua Pemasukan dan Pengeluaran
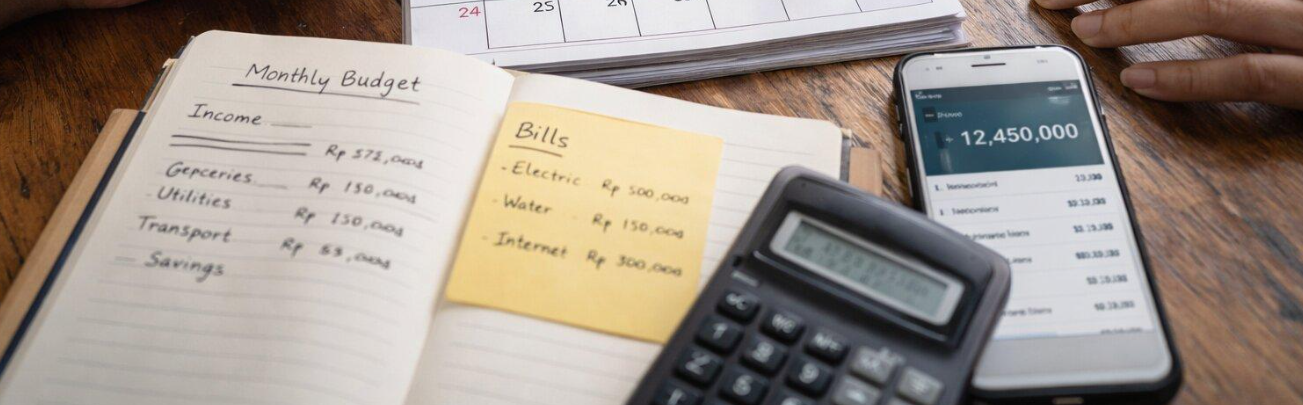
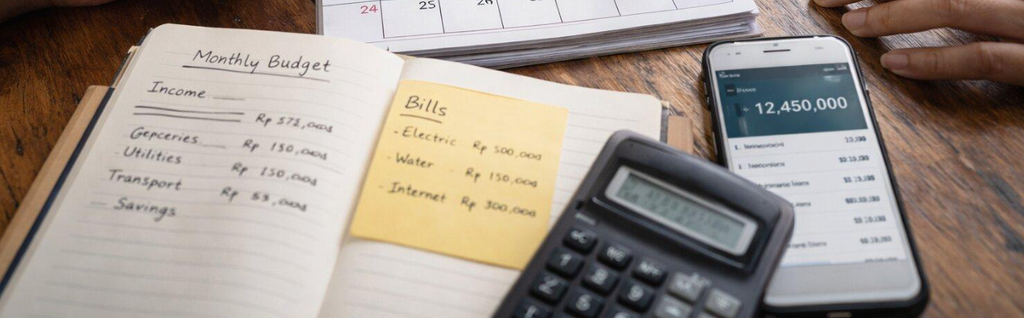
Langkah pertama dalam mengatur keuangan pribadi adalah mengetahui dengan jelas berapa uang yang masuk dan ke mana uang tersebut digunakan setiap bulan.
Mulailah mencatat seluruh pemasukan, seperti gaji, pendapatan usaha, pekerjaan sampingan, dan sumber penghasilan lainnya. Setelah itu, catat pengeluaran rutin maupun pengeluaran tidak terduga.
Anda dapat menggunakan buku catatan, spreadsheet, atau aplikasi keuangan untuk mempermudah pencatatan.
Kelompokkan pengeluaran menjadi beberapa kategori berikut:
- Kebutuhan pokok, seperti makanan, tempat tinggal, listrik, dan transportasi.
- Kewajiban keuangan, seperti cicilan dan pembayaran utang.
- Tabungan dan dana darurat.
- Kebutuhan tambahan, seperti hiburan dan belanja pribadi.
2. Buat Anggaran Bulanan yang Realistis
Setelah mengetahui pola pengeluaran, langkah berikutnya adalah membuat anggaran bulanan.
Salah satu metode yang dapat dicoba adalah aturan 50/30/20. Metode ini membagi penghasilan menjadi tiga kelompok, yaitu 50 persen untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan serta pembayaran tujuan finansial.
Sebagai contoh, jika penghasilan bersih Anda sebesar Rp4.000.000 per bulan, pembagiannya dapat direncanakan sebagai berikut:
- Kebutuhan pokok 50 persen: Rp2.000.000.
- Keinginan 30 persen: Rp1.200.000.
- Tabungan dan tujuan finansial 20 persen: Rp800.000.
Pembagian tersebut bukan aturan mutlak.
3. Bedakan Kebutuhan dan Keinginan
Salah satu penyebab keuangan tidak stabil adalah kebiasaan membeli sesuatu berdasarkan keinginan sesaat.
Kebutuhan merupakan pengeluaran yang penting untuk menjalani kehidupan sehari-hari.
Misalnya, membeli bahan makanan untuk keluarga termasuk kebutuhan.
Sebelum membeli sesuatu, ajukan tiga pertanyaan kepada diri sendiri:
- Apakah barang ini benar-benar saya butuhkan?
- Apakah pembelian ini sudah masuk anggaran?
- Apakah saya masih memiliki uang untuk kebutuhan penting setelah membelinya?
Anda juga dapat menerapkan aturan menunggu 24–48 jam sebelum membeli barang yang tidak mendesak. Cara ini membantu mengurangi pembelian impulsif dan memberikan waktu untuk mempertimbangkan manfaat barang tersebut.
Semakin baik kemampuan membedakan kebutuhan dan keinginan, semakin besar peluang Anda mengendalikan pengeluaran.
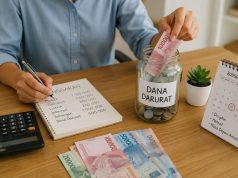
4. Sisihkan Uang untuk Tabungan dan Dana Darurat
Sebaiknya, sisihkan sebagian penghasilan segera setelah menerima gaji atau pendapatan.
Anda dapat menggunakan prinsip pay yourself first, yaitu mengalokasikan uang untuk tabungan sebelum membelanjakan sisanya untuk kebutuhan tambahan.
Sebagai target awal, Anda dapat mengumpulkan dana darurat sebesar satu bulan pengeluaran penting. Setelah itu, tingkatkan secara bertahap hingga sekitar tiga sampai enam bulan pengeluaran, dengan mempertimbangkan kestabilan pekerjaan, jumlah tanggungan, dan kondisi keluarga.
Dana darurat yang memadai dapat membantu mengurangi ketergantungan pada pinjaman ketika menghadapi kesulitan keuangan.
5. Prioritaskan Pelunasan Utang
Jika Anda sudah memiliki utang, buat daftar seluruh kewajiban yang harus dibayar. Catat jumlah sisa utang, bunga atau biaya yang berlaku, cicilan minimum, dan tanggal jatuh tempo.
Bayar kewajiban minimum sesuai perjanjian agar tidak menimbulkan tunggakan. Jika tersedia uang tambahan, arahkan dana tersebut pada strategi pelunasan yang paling sesuai.
Ada dua metode yang bisa dipertimbangkan:
Metode debt avalanche
Fokus melunasi utang dengan bunga tertinggi terlebih dahulu, sementara utang lainnya tetap dibayar sesuai kewajiban. Metode ini umumnya membantu mengurangi total biaya bunga jika diterapkan dengan konsisten.
Metode debt snowball
Fokus melunasi utang dengan saldo terkecil terlebih dahulu. Setelah satu utang selesai, alihkan dana pembayaran tersebut ke utang berikutnya. Metode ini dapat memberikan motivasi karena Anda lebih cepat melihat hasil.
Pilih metode yang paling realistis bagi kondisi Anda.
Selama proses pelunasan, hindari menambah utang konsumtif baru.
6. Kurangi Pengeluaran yang Tidak Penting dan Hindari Utang Konsumtif
Menghemat uang tidak selalu berarti mengurangi semua kebutuhan. Anda dapat memulainya dengan mengevaluasi pengeluaran yang kurang memberikan manfaat.
Beberapa cara yang bisa diterapkan antara lain:
- Membawa bekal dari rumah untuk mengurangi biaya makan.
- Membandingkan harga sebelum membeli barang.
- Mengurangi penggunaan layanan pesan antar jika tidak diperlukan.
- Menghentikan langganan digital yang jarang digunakan.
- Membuat daftar belanja sebelum pergi ke toko.
- Memanfaatkan barang yang masih layak pakai.
- Menghindari pembelian hanya karena diskon atau promosi.
Selain itu, berhati-hatilah menggunakan kartu kredit, layanan beli sekarang bayar nanti (paylater), dan pinjaman online untuk kebutuhan konsumtif.
Kemudahan pembayaran tidak berarti barang tersebut menjadi lebih murah. Jika cicilan menumpuk dan penghasilan tidak bertambah, kemampuan memenuhi kebutuhan sehari-hari justru dapat terganggu.
Sebelum mengambil pinjaman, periksa total biaya, bunga, biaya administrasi, jadwal pembayaran, dan kemampuan membayar dari penghasilan yang benar-benar tersedia.
Jika penghasilan belum mencukupi kebutuhan pokok, fokuslah pada kebutuhan dasar, penyesuaian anggaran, dan mencari solusi pendapatan yang realistis daripada menambah pinjaman tanpa perhitungan.
7. Evaluasi Keuangan Secara Rutin
Mengatur keuangan pribadi bukan pekerjaan sekali selesai. Anda perlu mengevaluasi kondisi finansial secara berkala agar anggaran tetap sesuai dengan kebutuhan dan perubahan penghasilan.
Luangkan waktu setiap minggu untuk memeriksa pengeluaran dan setiap akhir bulan untuk menilai hasil pengelolaan keuangan.
Perhatikan beberapa hal berikut:
- Apakah pengeluaran masih sesuai anggaran?
- Apakah tabungan mengalami peningkatan?
- Apakah saldo utang mulai berkurang?
- Apakah ada pengeluaran yang bisa dikurangi?
- Apakah kebutuhan bulan berikutnya sudah diperhitungkan?
Jika pengeluaran ternyata melebihi rencana, cari penyebabnya dan lakukan penyesuaian pada bulan berikutnya. Jangan langsung menganggap pengelolaan keuangan gagal hanya karena satu bulan tidak berjalan sesuai rencana.
Anda juga dapat menetapkan target keuangan yang jelas, seperti melunasi satu utang, mengumpulkan dana darurat, atau menabung untuk kebutuhan tahunan.
Contoh Rencana Mengatur Keuangan Pribadi untuk Pemula
Agar lebih mudah diterapkan, berikut contoh anggaran sederhana untuk seseorang dengan penghasilan bersih Rp3.000.000 per bulan.
| Pos Keuangan | Alokasi | Jumlah |
|---|---|---|
| Kebutuhan pokok | 60% | Rp1.800.000 |
| Pembayaran utang | 15% | Rp450.000 |
| Tabungan dan dana darurat | 10% | Rp300.000 |
| Transportasi dan kebutuhan pribadi | 10% | Rp300.000 |
| Cadangan pengeluaran lain | 5% | Rp150.000 |
| Total | 100% | Rp3.000.000 |
Anggaran ini hanyalah ilustrasi, bukan standar yang harus diikuti semua orang. Jika biaya kebutuhan pokok lebih besar, sesuaikan alokasinya berdasarkan kondisi nyata. Pastikan cicilan memenuhi kewajiban pembayaran yang berlaku dan jangan memaksakan tabungan dengan mengorbankan kebutuhan dasar.
Bagi pemula yang belum memiliki dana darurat, alokasikan tabungan secara bertahap. Jika memiliki utang berbunga tinggi, pertimbangkan keseimbangan antara membangun cadangan awal dan mempercepat pelunasan utang.
Kesalahan Mengatur Keuangan yang Perlu Dihindari
Meskipun terlihat sederhana, beberapa kebiasaan dapat menghambat keberhasilan pengelolaan keuangan.
Pertama, menabung hanya jika ada sisa uang. Kebiasaan ini membuat tabungan sering tidak terbentuk karena seluruh penghasilan sudah terpakai.
Kedua, mengabaikan pengeluaran kecil.
Ketiga, menggunakan utang untuk menutupi utang lain tanpa perhitungan. Cara ini berisiko memperpanjang masalah, terutama jika pinjaman baru memiliki biaya lebih tinggi.
Keempat, tidak memiliki tujuan keuangan. Tanpa target yang jelas, seseorang cenderung kesulitan menentukan prioritas pengeluaran.
Kelima, membuat anggaran yang terlalu ketat.
Catat pengeluaran, tentukan batas belanja, dan periksa perkembangan keuangan setiap bulan.
Kesimpulan
Menerapkan cara mengatur keuangan pribadi merupakan langkah penting untuk membangun kehidupan finansial yang lebih sehat. Dengan mencatat pemasukan dan pengeluaran, membuat anggaran, membedakan kebutuhan dan keinginan, serta membangun dana darurat, Anda dapat menggunakan uang secara lebih terarah.
Jika sudah memiliki utang, prioritaskan pembayaran sesuai kemampuan dan ketentuan yang berlaku. Kurangi utang konsumtif, evaluasi pengeluaran, dan lakukan pemeriksaan keuangan secara rutin.Hasilnya bergantung pada besarnya penghasilan, jumlah kewajiban, biaya hidup, dan konsistensi menjalankan rencana.
Mulailah dari langkah sederhana hari ini. Tidak perlu menunggu penghasilan besar untuk belajar mengelola uang.